
Marchés obligataires : une séance mouvementée pour la dette souveraine française
7 octobre 2026 - Actualité financière
Téléchargez l'analyse de Groupama Asset Management
Une journée mouvementée
La séance d’hier a commencé sous tension sur les primes de risque souverain. Le marché attendait la présentation du budget français, qui prévoyait un ajustement de 54 Md€ pour ramener le déficit à 5% du PIB, ainsi que les adjudications des obligations de l’Etat français (OAT) et espagnol (Bonos). Les primes de risque se sont nettement écartées en amont : l'écart entre les rendements des obligations françaises et allemandes (écart OAT-Bund 10 ans) a augmenté de 7,5 points de base dans la matinée pour terminer à 1,33%.
L'adjudication française s'est bien passée. L'État a levé environ 12 Md€, le haut de la fourchette annoncée. Il a toutefois dû concéder des taux plus élevés de l’ordre de 0,7% pour placer ses titres. La demande a été plutôt faible sur le 10 ans, avec des offres égales à deux fois le montant émis. Elle a été légèrement plus solide sur les obligations de maturité 2048 (à 2,4 fois le montant émis), mais pour un montant plus réduit. Ce résultat a rassuré le marché, et les écarts de rendement avec l’Allemagne se sont fortement resserrés : en fin de matinée, l’écart entre OAT et Bund 10 ans était quasiment revenu à son niveau de la veille. Ce rebond s’est surtout fait à travers des achats de contrats à terme (futures), et peu via des achats d'obligations.
Le répit a été de courte durée. L'après-midi, les primes de risque se sont de nouveau écartées violemment. Les annonces de midi sur le budget ont quelque peu déçu les attentes des marchés financiers sur deux points. Tout d’abord, les “nouvelles mesures de redressement” ne se montent qu’à hauteur de 43 milliards sur les 54 milliards largement annoncés ces derniers jours. Puis, ces nouvelles mesures sont surtout permises par une amélioration de la conjoncture (meilleure estimation de croissance) plutôt que par des mesures plus fortes sur la réduction des dépenses. Même si les attentes des marchés financiers n’étaient pas très “élevées” s’agissant des annonces sur le budget, le regain de volatilité de l’après-midi a été amplifié par des facteurs techniques :
- Un marché peu profond (liquidité faible) ;
- Des débouclements de positions, via des “stop-loss” ;
- L'absence de contreparties prêtes à absorber les flux.
L'Italie a également été très touchée : l'écart de rendement entre les obligation italiennes et allemandes (l’écart BTP-Bund 10 ans) s'est écartée jusqu'à 15 points de base
Une prime de risque France qui s’installe
La hausse des taux français s'accélère depuis l'été. Le taux de rendement de l'OAT 10 ans approche désormais 4,92 %, contre 3,5 % pour le Bund. L'écart de rendement France - Allemagne évolue entre 130 et 140 points de base, un niveau inédit depuis mai 2012 et la crise des dettes souveraines européennes.
De plus, le rappel, aujourd’hui, par Joachim Nagel que les instruments de la BCE n’ont pas vocation à défendre un niveau particulier de prime de risque souverain ajoute un élément de vigilance supplémentaire et conforte, pour l’heure, la prudence du marché à l’égard des actifs français.
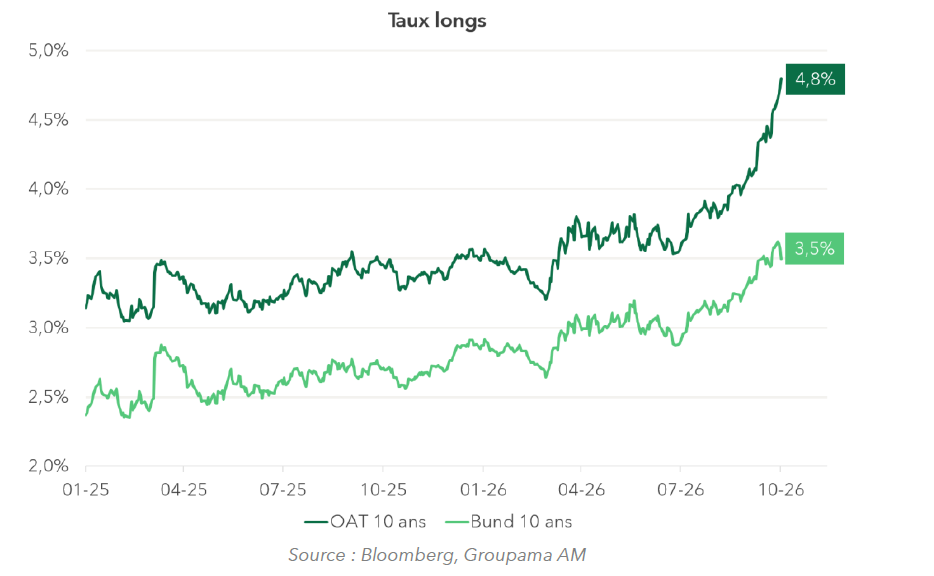
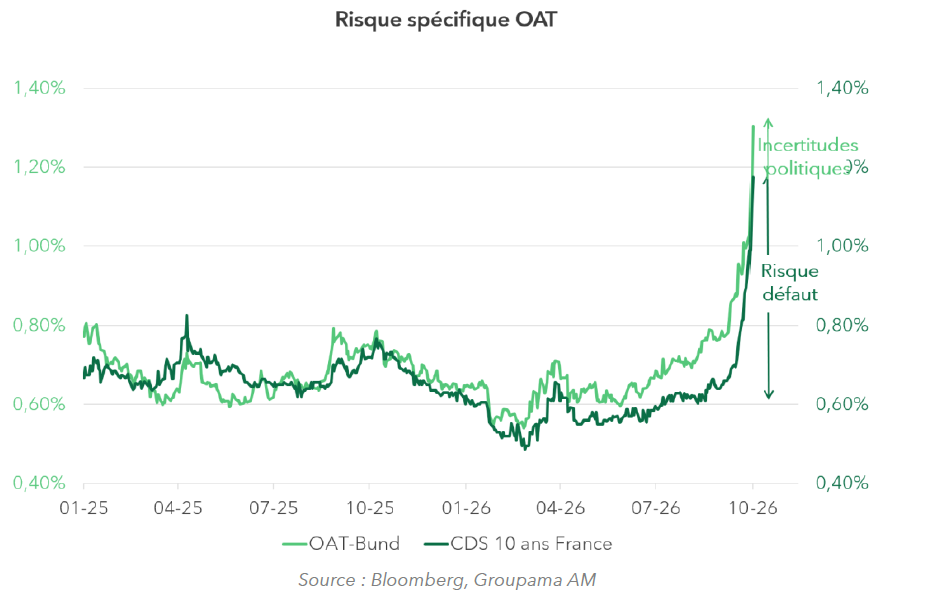
Une partie de cette hausse reflète la remontée générale des taux, notamment aux États-Unis. Mais selon notre décomposition interne, le risque spécifique France explique désormais environ la moitié de la hausse de l'OAT 10 ans depuis fin juin : 66 points de base sur les 128, dont l'essentiel est attribuable au risque de défaut (CDS France).
| Décomposition de la variation de l’OAT 10 ans | 30/06/2026 → 01/10/2026 |
| OAT 10 ans | +128 pdb |
| Inflation | +26 pdb |
| Mouvement global sur les taux réels | +37 pdb |
| dont croissance | +22 pdb |
| dont prime de terme US | +15 pdb |
| Risque spécifique France (spread OAT-Bund) | +66 pdb |
| dont risque de défaut | +58 pdb |
| dont incertitudes politiques | +8 pdb |
Ce risque spécifique repose sur des fondamentaux dégradés. La dette publique atteint environ 120 % du PIB et le solde primaire reste structurellement négatif. Avec la remontée des taux et le ralentissement de la croissance, le taux apparent de la dette va dépasser la croissance nominale. Dans cette configuration, le ratio de dette augmente mécaniquement, ce qui pose directement la question de sa soutenabilité.
Ces fondamentaux, combinés à une faible liquidité, expliquent les tensions actuelles. Le contexte politique ne permet pas d'envisager une normalisation rapide.
Notre lecture
Pour un investisseur de long terme, ces niveaux de rendement intègrent déjà beaucoup de risque et deviennent attractifs. La volatilité va perdurer et la prime de risque peut encore s'écarter. Nous n'anticipons pas pour autant de restructuration ni de défaut. Malgré des tensions bien réelles, l'Agence France Trésor (AFT) continue de se refinancer efficacement, comme l'ont montré les adjudications du jour. La France dispose en outre d'une épargne abondante, qui pourrait être mobilisée pour faciliter le refinancement de la dette publique.
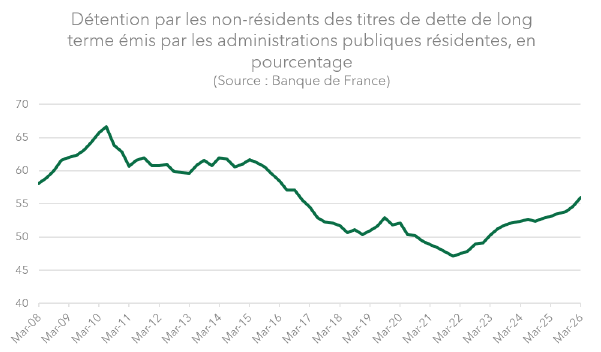
La détention par les étrangers de la dette française s’est stabilisée ces dernières années et ne montre pas de défiance forte envers la France ou un risque de défaut important attendu à court terme. Une statistique intéressante de la Banque de France montre que les non-résidents détiennent des BTF (titres de maturité inférieure à un an) signe qu’il n’y a pas de crainte aigue de défaut de la France dans les mois à venir.
Répartition des titres de la dette négociable de l'État par type de produit au premier semestre 2026
Source : Banque de France
| Résidents | Non Résidents | |
| OAT | 44,7% | 55,30% |
| OAT €i | 66,10% | 33,90% |
| OATi | 83,40% | 16,60% |
| BFT | 16,00% | 84,10% |
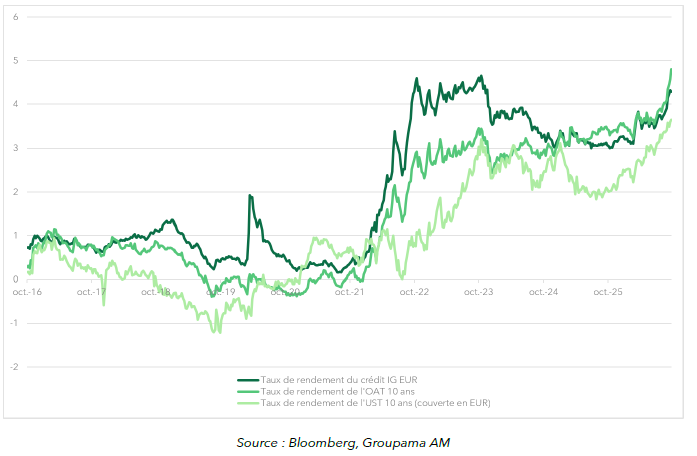
Finalement, l’attractivité relative aux autres segments de titres obligataires s’améliore. Le rendement de l’OAT 10 ans dépasse désormais le rendement du crédit européen de bonne qualité et le rendement des bons du trésor américain (couvert en change).
Avertissement
Groupama Asset Management décline toute responsabilité en cas d'altération, déformation ou falsification dont ce document pourrait faire l'objet. Toute modification, utilisation ou diffusion non autorisée, en tout ou partie est interdite. Groupama Asset Management ne sera responsable de l'utilisation de ce support par un tiers sans son autorisation préalable écrite. Ce support a été établi sur la base de projections, estimations et hypothèses qui comportent une part de jugement subjectif. Les analyses et conclusions sont l'expression d'une opinion indépendante, formée à partir des informations disponibles à une date donnée et suivant l'application d'une méthodologie propre à Groupama AM. Compte tenu du caractère subjectif et indicatif de ces analyses, elles ne sauraient constituer un quelconque engagement ou garantie de Groupama AM ou un conseil en investissement personnalisé. Edité par Groupama Asset Management, société de gestion agréée par l'AMF sous le numéro GP 93-02 - Siège social : 25 rue de la ville l'Evêque, 75008 Paris - Site web : www.groupama-am.com. »