
PERCOL : Préparez votre retraite tout en allégeant vos impôts
27 octobre 2026 - En pratique
Le Plan d’Épargne Retraite d’entreprise Collectif (PERCOL) vous permet de constituer progressivement une épargne pour votre retraite, dans un cadre fiscal avantageux.
En choisissant de déduire vos versements volontaires de votre revenu imposable, vous pouvez réduire le montant de votre impôt sur le revenu (sous conditions).
On vous explique tout !
- Versements volontaires déductibles du PERCOL : comment ça marche ?
- Comment connaître le montant de votre économie d’impôt ?
- Versements volontaires déductibles : quel est l'impact fiscal ?
- Comment réaliser des versements volontaires déductibles dans votre PERCOL ?
- Quelle est la fiscalité à la sortie du PERCOL ?
Versements volontaires déductibles du PERCOL : Comment ça marche ?
Grâce au Plan d’Épargne Retraite (PER), les versements provenant de votre épargne personnelle peuvent être déduits de votre revenu imposable.
Ce qui vous permet de réduire vos impôts tout en épargnant pour votre retraite !
Il n’y a pas de limite de versement pour le PER. Cependant, le montant que vous pouvez déduire de votre revenu imposable sera limité au plafond d’épargne retraite indiqué sur votre dernier avis d’imposition.
En contrepartie, les versements volontaires déductibles des revenus imposables seront fiscalisés à la sortie.
À noter : depuis le 1er janvier 2026, les versements réalisés sur un PER à partir de 70 ans ne peuvent plus être déduits du revenu imposable.
Prenons un exemple simplifié :
Claire, sans enfant, déclare un revenu annuel net imposable de 40 000 €. Son taux marginal d’imposition est de 30 %.
Elle doit payer 3 500 € d’impôts.
En effectuant un versement volontaire de 2 000 € sur son PERCOL, cette somme est déduite de son revenu imposable : elle ne sera donc imposée que sur 38 000 € !
Les 2 000 € échappent ainsi à l’imposition de 30%, soit une économie de 600 € !
Ce versement sera fiscalisé lors de la sortie de l’épargne, à la retraite ou en cas de déblocage anticipé pour l’achat de sa résidence principale conformément à la Loi.
Comment connaitre le montant de votre économie d’impôt ?
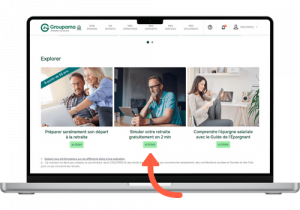 Rien de plus simple !
Connectez-vous à votre espace personnel.
Vous retrouverez en bas de votre tableau de bord, l'accès à nos simulateurs retraite.
Une réduction immédiate de l'impôt sur le revenu
Lorsque vous effectuez des versements volontaires sur votre PER, ces sommes sont déductibles de votre revenu imposable, ce qui permet de réduire immédiatement votre base imposable et donc de diminuer votre impôt sur le revenu.
Une fiscalité différée lors de la sortie
En contrepartie, les sommes retirées à la retraite sont réintégrées dans votre revenu imposable. L'opération est intéressante si votre Tranche Marginale d'Imposition (TMI) à la retraite est inférieure à celle de votre vie active. Si votre TMI reste identique, le gain fiscal est neutre, et si elle augmente, l'opération peut s'avérer défavorable.
 En résumé, le choix d'effectuer des versements volontaires déductibles ou non déductibles sur un PER dépend avant tout de votre situation personnelle, notamment de votre niveau d'imposition actuel, de vos perspectives de revenus à la retraite et de vos objectifs patrimoniaux.
À noter : les sommes issues de vos versements volontaires déductibles sont soumises à l’impôt sur le revenu lorsqu’elles sont débloquées de manière anticipée pour financer l’acquisition de votre résidence principale.
En revanche, cette fiscalisation ne s’applique pas dans les autres cas de déblocage anticipé liés à un accident de la vie, tels que :
- le surendettement
- l’expiration des droits à l’assurance chômage
- la cessation d’activité non salariée à la suite d’une liquidation judiciaire
- l’invalidité de l’épargnant, de son conjoint ou de son enfant
- la situation de parent d’un enfant atteint d’un cancer, d’une maladie grave ou d’un handicap
- le décès de l’épargnant ou de son conjoint
COMMENT RÉALISER DES VERSEMENTS VOLONTAIRES DANS VOTRE PERCOL ?
- Connectez-vous à votre espace personnel épargnant ou à l'application Groupama Épargne Salariale
- Cliquez sur “Effectuer un versement” (si l’option a été ouverte par votre entreprise)
- Choisissez “Versement occasionnel” ou “Versement régulier”
- Choisissez le “Plan d’épargne retraite”
- puis “Versement déductible sur le PER” ou “Versement non déductible sur le PER”
Laissez-vous ensuite guider !
Le montant de vos versements déductibles devra être pris en compte dans votre déclaration de revenus de l’année suivante. Un justificatif fiscal vous sera transmis pour vous accompagner dans cette démarche.
QUELLE EST LA FISCALITÉ À LA SORTIE DU PERCOL ?
La fiscalité des sommes issues des versements volontaires déductibles du PERCOL dépendra du mode de récupération de votre épargne :
|
À la retraite |
|
|---|---|
|
À la retraite |
|
|
Sortie anticipée |
|
|
Sortie anticipée |
|
*Rente viagère de type onéreux : Fraction imposable égale à 70 % avant 50 ans, 50 % entre 50 et 59 ans, 40 % entre 60 et 69 ans et 30 % après 69 ans
 Connectez-vous à votre espace personnel ou téléchargez l’application mobile Groupama Épargne Salariale pour réaliser vos versements volontaires (si l’option a été ouverte par votre entreprise).
Avertissement
L’investissement en épargne salariale comporte des risques. Avant tout versement ou arbitrage dans vos plans d’épargne salariale, vous devez prendre connaissance du prospectus ou du document d’informations clés (DIC) des supports de placement.
Ces documents et les autres documents périodiques peuvent être consultés gratuitement depuis la rubrique « Tous nos fonds ».
Cette communication non contractuelle ne constitue en aucun cas une recommandation, une sollicitation d'offre, ou une offre d'achat, de vente ou d'arbitrage, et ne doit en aucun cas être interprétée comme telle.